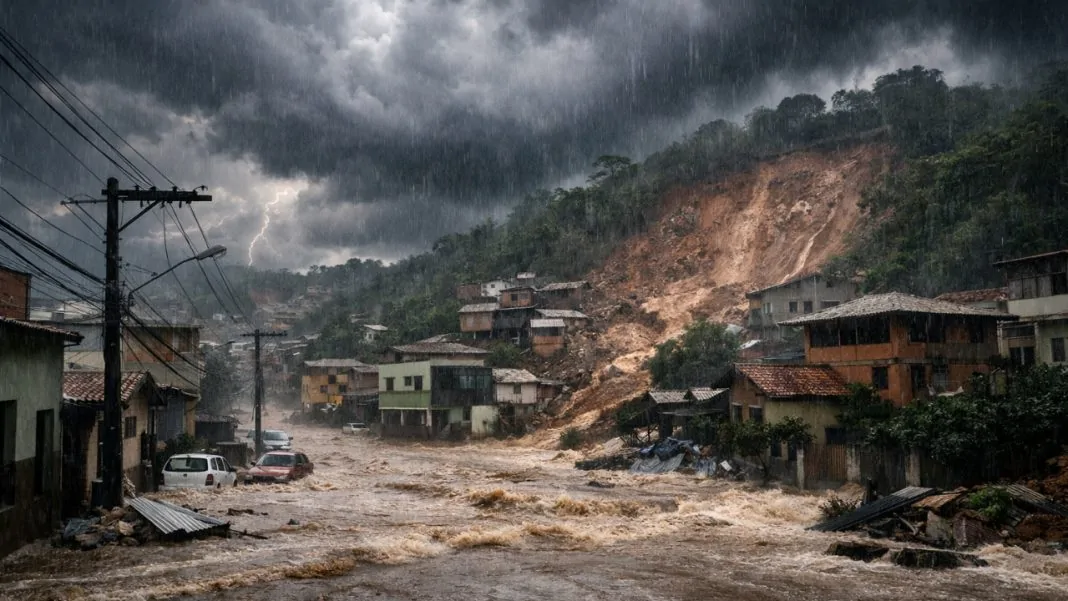
O valor pago em indenizações de seguros patrimoniais — dinheiro que a seguradora paga de volta ao cliente quando o pior acontece — aumentou significativamente no Espírito Santo, segundo dados da Confederação Nacional das Seguradoras (CNseg). O crescimento dos eventos climáticos extremos (chuvas fortes, alagamentos, deslizamentos, vendavais) cria novos desafios e “esticam o risco” assumido pelas seguradoras. Nos primeiros sete meses de 2026, o montante pago em sinistro no ramo patrimonial capixaba saltou 1.884,80%.
O Ministério da Integração e do Desenvolvimento Regional (MIDR) aponta que nos últimos 10 anos o governo federal reconheceu 217 casos de emergência (SE) ou estado de calamidade pública (ECP) em território capixaba, provocados por desastres envolvendo, em sua maioria, chuvas intensas, que representam 42% dos casos.
O pagamento de sinistros passou de cerca de R$ 1,7 milhão em 2025 para R$ 35,1 milhões no mesmo período de 2026. Dentre as áreas, indenizações do seguro Residencial subiram 30,1% (atingindo R$ 7,2 milhões), enquanto o seguro Empresarial registrou alta de 36,0% (pagando R$ 9,9 milhões) e o Condominial subiu 12,4% (R$ 5,9 milhões).
No caso dos automóveis, no Estado, cresceram 8,62%, totalizando R$ 496,4 milhões as indenizações pagas.
Impacto dos Eventos Climáticos
Ronaldo Vilela, diretor-executivo do Sindicato das Seguradoras do Espírito Santo e Rio de Janeiro (SindSeg RJ/ES), garante que o seguroresidencial e empresarial cobre condições meteorológicas extremas, mas avisa que essas proteções muitas vezes entram como uma “cobertura adicional”, sendo fundamental o papel do corretor de esclarecer ao cliente sobre a necessidade.
O executivo, contudo, reconhece que as empresas de seguro precisam se preparar para essas questões climáticas, pois precisam metrificar o risco. Detalhou que essa avaliação depende do desenvolvimento da tecnologia, mas que o mercado está se preparando para receber esse novo desafio.
“Se o risco estiver preciso, na incerteza, ela [seguradora] cobra um preço muito alto e se torna inviável ou cobra um preço menor e não consegue cobrir. Então, é uma questão de mensuração”, afirma.
Morar em uma área sujeita a alagamentos ou deslizamentos pode aumentar o preço da contratação de um seguro. Vilela fundamenta que o valor é uma função direta da probabilidade do risco, ou seja, quanto maior for o perigo, maior a quantia para aquisição do seguro. Assim, as seguradoras utilizam cada vez mais tecnologias para dimensionar essa suscetibilidade a desastres no local de moradia.
Sendo assim, como os desastres climáticos “esticam o risco” e geram perdas em massa de residências e empresas, o volume financeiro necessário pela seguradora para cobrir e repor esses bens patrimoniais aumenta drasticamente.
Agravamento de risco
Ronaldo ainda explica que veículos normalmente possuem cobertura para enchentes e alagamentos, mas as seguradoras avaliam o chamado “agravamento de risco”.
“Por exemplo, se o motorista agir de forma imprudente, deixando veículo aberto, com a chave na ignição na rua, a seguradora pode se recusar a pagar a indenização por exclusão de cobertura”, elucida.