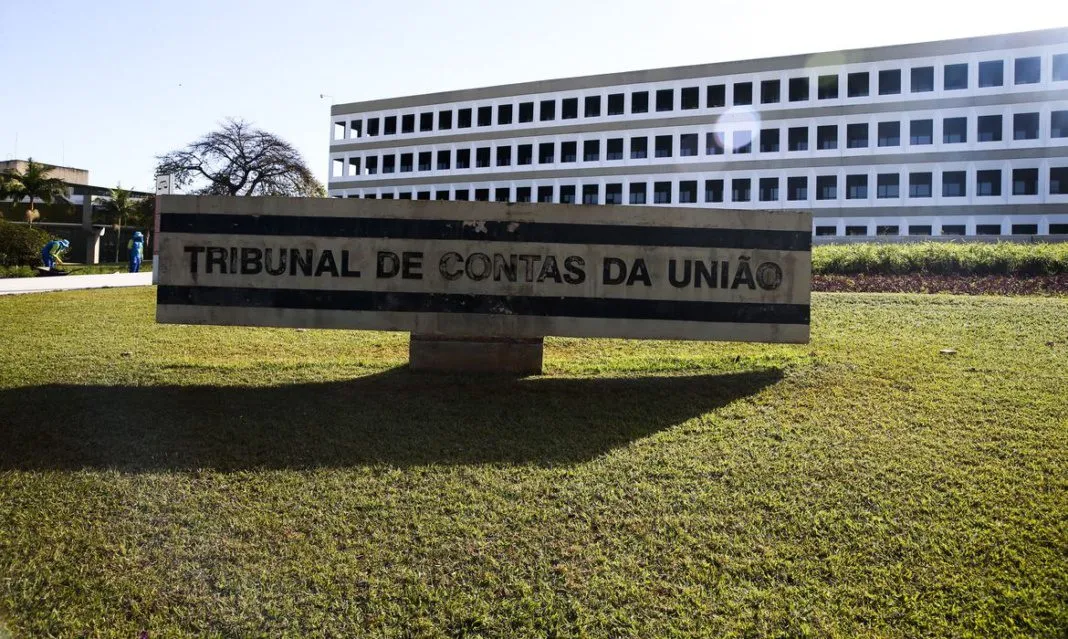
A alíquota da CBS, contribuição federal sobre bens e serviços prevista na reforma tributária, será de 11,3% em 2027, segundo proposta apresentada pelo TCU (Tribunal de Contas da União) nesta quarta-feira (28) para manter a carga dos tributos federais sobre o consumo. O resultado ficou acima de projeções da maioria dos analistas.
A proposta será encaminhada ao Senado, que terá até 15 de dezembro para confirmar o percentual. Caso não o faça, fica valendo o número do TCU para o próximo ano.
A CBS substitui, a partir de 1º de janeiro, PIS, Cofins, IOF sobre seguros e a maior parte da arrecadação do IPI (Imposto sobre Produtos Industrializados). Somente o PIS/Cofins tem hoje uma alíquota de 9,25% no regime comparável, que permite o aproveitamento de créditos sobre o tributo pago.
Para definir a alíquota, o TCU comparou a arrecadação prevista com o novo sistema tributário com o que a União arrecadou antes da reforma. No primeiro cálculo, estimou quanto o governo receberia com a CBS, o Imposto Seletivo e os tributos que continuarão existindo, considerando a média de 2023 e 2024. A conta também incluiu uma estimativa de aumento da arrecadação com a redução da sonegação e de outras formas de recolhimento irregular de impostos.
No segundo cálculo, o tribunal usou a média da arrecadação de PIS, Cofins, IPI e IOF sobre seguros entre 2012 e 2021, tributos que serviram de referência para estimar a receita que a União precisa preservar. Os dois valores foram comparados como proporção do PIB.
Embora o número tenha surpreendido a maior parte dos analistas, cálculos apresentados pelo economista Sérgio Gobetti, com base nas projeções de receita para o Orçamento de 2027, apontavam um valor em torno de 11%. No Orçamento 2027 encaminhado ao Congresso, o governo estima arrecadar R$ 636 bilhões com a CBS no próximo ano.
No governo Jair Bolsonaro (PL), uma proposta de criação da CBS previa alíquota de 12%.
Durante a tramitação da reforma, o Ministério da Fazenda estimou uma alíquota entre 8,53% e 9,05%, a depender do nível de conformidade do novo sistema, incluindo sonegação e outras formas de descumprimento das normas.
Os parlamentares, no entanto, aumentaram o número de bens e serviços com benefícios fiscais, o que elevou o percentual estimado para 9,21%. Mas o valor final acabou ficando acima disso.
Um dos responsáveis por esses cálculos, o ex-secretário da reforma tributária, Bernard Appy, afirma que a alíquota projetada pelo TCU é bastante imprecisa, devido à ausência de números sobre o funcionamento efetivo do novo sistema, e avalia que o percentual deverá cair nos próximos anos. O número calculado pelo tribunal tem como base dados dos últimos anos e projeções do fisco.
“Minha experiência é que a Receita Federal é bastante conservadora ao fazer as projeções de arrecadação. Para 2028 e, principalmente, 2029, haverá os dados do novo sistema, e a alíquota será bem mais precisa”, diz o ex-secretário, que foi um dos responsáveis pela proposta de reforma.
Ele afirma que a CBS também irá cair à medida que o Imposto Seletivo for aumentando. Em 2027 e 2028, o “imposto do pecado” substitui apenas o IPI. A partir de 2029, suas alíquotas vão incorporar também o adicional de ICMS que incide hoje sobre produtos como fumo e bebidas alcoólicas.
“Numa conta simples, a alíquota do IBS seria de 19% com base na alíquota de 11,3% da CBS. Já a alíquota da CBS em 2033 seria de 10,2% se toda a diferença de alíquota de ICMS sobre fumo e bebidas for repassada para o IS [Imposto Seletivo]”, afirma.
O advogado Daniel Loria, ex-diretor da Secretaria da Reforma Tributária, afirma que os cálculos feitos em 2023 consideravam menos exceções, arrecadação maior com o Imposto Seletivo e redução maior de perdas provocadas por sonegação e outras formas de descumprimento das obrigações tributárias.
“Além disso, a base de cálculo pode estar subdimensionada, pois os documentos fiscais ainda não estão sendo emitidos”, afirma Loria.
A reforma determina que a arrecadação da CBS -somada ao IPI remanescente para proteger a Zona Franca e ao Imposto Seletivo- não pode superar a média da carga dos tributos extintos no período 2012-2021.
Essa média equivale a 4,99% do PIB (Produto Interno Bruto), segundo cálculos do governo, no caso dos tributos federais envolvidos na reforma, que representam cerca de um terço da arrecadação administrada pela Receita Federal.
O número divulgado nesta quarta foi calculado pelo TCU com base em dados fornecidos pela Receita Federal. A alíquota da CBS será revista todos os anos pelo órgão, até 2035, de modo a garantir que não haja aumento da carga tributária até o final desse período.
O cálculo considera os efeitos dos regimes diferenciados e favorecidos, como a alíquota zero da cesta básica e a devolução da CBS às famílias de baixa renda (cashback), destaca o TCU.
Outro tributo criado pela reforma, o IBS (Imposto sobre Bens e Serviços), que será administrado por estados e municípios, terá alíquota teste de 0,1% nos próximos dois anos.
O Comitê Gestor do IBS trabalha com uma alíquota desse outro tributo de 18,7% a partir de 2033 -o que levaria a uma tributação de 30% considerando a soma desse imposto com a CBS. Mas esses percentuais serão recalculados nos próximos anos, e as exceções também podem ser revistas. Hoje, produtos com PIS/Cofins e ICMS têm alíquota próxima de 35%.
O TCU calculou em 44,2% o redutor aplicado à CBS nas aquisições de bens e serviços feitas pela administração pública. O objetivo é evitar que a reforma altere o custo tributário das compras públicas.
A proposta da área técnica do tribunal teve como relator o presidente do TCU, ministro Vital do Rêgo, e foi aprovada pelo colegiado do órgão por unanimidade.
O secretário da área de Contas Públicas do TCU, Bruno Martinello, afirmou que a alíquota foi calculada com base nas premissas estabelecidas pelo Congresso Nacional. Assim, segundo ele, não havia discricionariedade por parte do tribunal para fazer alterações.
O cálculo do TCU sobre a alíquota incorporou estudos da Receita Federal sobre a redução do hiato de conformidade tributária (tax gap), diferença entre a arrecadação potencial e a efetivamente obtida. O cálculo considera uma redução entre 29,3% do hiato de arrecadação decorrente de sonegação e planejamentos tributários, que passaria de 22,5% para 15,9% da receita com esses tributos.
Ele explicou que os auditores não fizeram um cálculo próprio sobre eventuais mudanças na arrecadação projetada para o próximo ano com a alíquota sugerida ao Senado.
Cálculos realizados pela Folha de S. Paulo em 2024, com base na plataforma construída pelo Banco Mundial para cálculo dos impactos das exceções na alíquota geral, já apontavam uma tributação de 29,23% na soma dos dois tributos.
Esse valor é compatível com uma CBS de 10,2%, valor citado por Appy, e o IBS de 18,7% usado pelo Comitê Gestor na elaboração do seu orçamento de 2027. Números abaixo disso dependem de cortes nos benefícios previstos na reforma.
SÃO PAULO, SP E BRASÍLIA, DF (FOLHAPRESS) – EDUARDO CUCOLO E GUILHERME PIMENTA