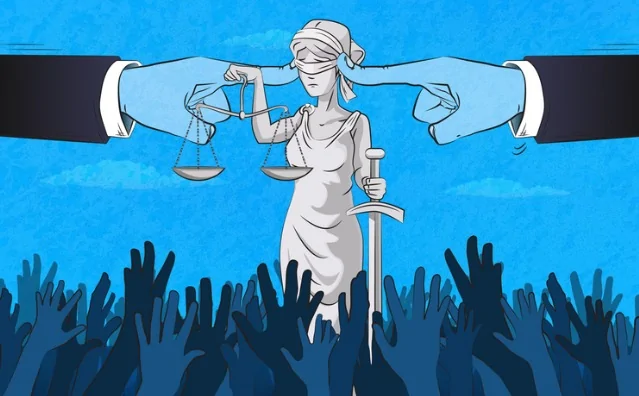
O Brasil amplia, a cada dia, sua coleção de casos de insegurança jurídica. Para quem produz, investe e gera empregos, a situação se torna insustentável. Além dos riscos próprios do negócio, o empresário precisa enfrentar a incerteza sobre as regras estabelecidas pelo próprio Estado.
No setor de infraestrutura, essa realidade é cotidiana. Licenciamento ambiental, fiscalização de obras públicas, questões tributárias e interpretações contratuais transformam a execução de um empreendimento numa travessia imprevisível.
A empresa calcula seus custos, apresenta a proposta e assina o contrato com base em determinadas condições. Durante a execução, surgem novas exigências, interpretações divergentes e decisões que alteram as premissas do orçamento. Muitas vezes, cada fiscal parece aplicar a legislação conforme seu próprio entendimento.
Sabemos como entramos no contrato. Nunca sabemos como vamos sair.
Na minha avaliação, esse crescimento absurdo da insegurança jurídica é alimentado por situações criadas pelo próprio Supremo Tribunal Federal — justamente a instituição que deveria resguardar a Constituição e garantir estabilidade jurídica ao país.
Alguns exemplos mostram como essa instabilidade atinge a atividade empresarial.
ISS SOBRE MATERIAIS INCORPORADOS À OBRA
A Lei Complementar nº 116/2003 prevê a exclusão, da base de cálculo do ISS, do valor dos materiais fornecidos pelo prestador em determinados serviços de construção civil.
Entretanto, a orientação restritiva retomada pelo STJ, após pronunciamento do STF no Tema 247, impede a dedução dos materiais adquiridos de terceiros e incorporados à obra. A exceção reconhecida nessa jurisprudência alcança materiais produzidos pelo próprio prestador fora da obra e comercializados separadamente com incidência de ICMS.
Para o empresário, o resultado é absurdo: compra-se o material numa operação tributada pelo ICMS e, depois, seu valor integra também a base de cálculo do ISS cobrado sobre o contrato de construção.
Entendo que essa sobreposição representa uma dupla carga tributária injustificável e constitucionalmente questionável.
Os tribunais distinguem juridicamente a compra da mercadoria da prestação do serviço. Mas essa distinção não elimina o impacto econômico sobre o mesmo componente do custo da obra.
A controvérsia atravessa décadas. Depois do julgamento do STF em 2010, o STJ passou a admitir uma dedução mais ampla; após novo pronunciamento do Supremo em 2020, retomou a interpretação restritiva, reafirmada em decisões posteriores. Empresas organizaram seus orçamentos em meio a essas mudanças de orientação.
Como preservar o preço de uma obra pública quando a interpretação tributária que sustentou a proposta muda? Quem absorve esse custo?
A RELATIVIZAÇÃO DA COISA JULGADA TRIBUTÁRIA
Nos Temas 881 e 885, o STF estabeleceu que decisões posteriores da Corte, em determinadas condições, interrompem os efeitos futuros de decisões definitivas favoráveis ao contribuinte em relações tributárias continuadas.
No caso da CSLL, foram afastadas determinadas multas relativas a fatos geradores ocorridos até 13 de fevereiro de 2023, mas preservados os juros de mora e a correção monetária sobre o tributo devido.
Para quem organizou sua atividade empresarial confiando numa decisão judicial definitiva, essa situação compromete profundamente a previsibilidade.
Se até uma decisão transitada em julgado deixa de oferecer a estabilidade esperada, em que o empresário deve confiar?
BETS: O ESTADO AUTORIZA E DEPOIS PROÍBE
Depois de autorizar e regulamentar as bets, o governo editou, em setembro de 2026, uma medida provisória para proibir sua exploração, estabelecendo um calendário curto para encerrar operações e retirar publicidade e patrocínios. A mudança atinge também contratos celebrados com clubes de futebol sob as regras anteriores.
Particularmente, considero as apostas prejudiciais, sobretudo quando pessoas em situação de necessidade comprometem recursos essenciais na esperança de uma salvação pelo jogo.
Mas essa preocupação deveria ter orientado o Estado antes de autorizar e estruturar o mercado. Como justificar que o poder público permita uma atividade, receba pelas autorizações e, pouco depois, determine seu encerramento em prazo tão curto?
A proteção da população exige responsabilidade também na elaboração das regras e na transição entre elas.
FIDCs: NOVAS RESTRIÇÕES AO MERCADO DE CRÉDITOS
Outra mudança recente veio do Conselho Monetário Nacional. A Resolução nº 5.343/2026 impede, a partir de 13 de outubro, novas aquisições pelos Fundos de Investimento em Direitos Creditórios, os FIDCs, de determinados créditos ligados a disputas judiciais ou arbitrais ainda sem solução definitiva.
A restrição não abrange todos os créditos estressados, mas altera significativamente as condições de atuação nesse segmento. Operações em negociação precisam ser revistas, enquanto o mercado busca alternativas.
Combater fraudes é necessário. Também é necessário avaliar os efeitos das restrições sobre o financiamento, a recuperação de créditos e as empresas que dependem dessas operações.
As medidas sobre bets e FIDCs vieram do Executivo e do Conselho Monetário Nacional. A responsabilidade pela insegurança, portanto, atravessa as instituições. Ao STF, porém, cabe uma obrigação especial: proteger os limites constitucionais e a confiança legítima de quem age dentro das regras.
Na minha avaliação, quando o próprio Supremo permite ou provoca rupturas de confiança, contribui para incentivar a insegurança que deveria combater.
Fiscalizar, cobrar tributos e proteger a sociedade são deveres do Estado. Respeitar a Constituição, a legalidade e a segurança jurídica também.
A insegurança encarece o crédito, reduz investimentos, compromete empregos e freia o crescimento. Nas obras públicas, ameaça o equilíbrio dos contratos e a continuidade dos empreendimentos. A conta chega a toda a sociedade.
O Brasil precisa de regras claras, interpretações coerentes e condições que permitam planejar.
No futebol, somos pentacampeões. Na insegurança jurídica, infelizmente, parecemos disputar um título permanente.